Hipoteca Fija vs Variable: Diferencias, Ventajas y Riesgos
Hipoteca fija vs variable: diferencias reales y cómo elegir
Elegir entre una hipoteca fija, variable o mixta es probablemente la decisión financiera más importante que tomarás al comprar una vivienda. La diferencia entre ambas no es solo el número inicial de la cuota: es quién asume el riesgo si los tipos de interés cambian durante los próximos 20 o 30 años.
En esta guía explicamos cómo funciona cada tipo de hipoteca, sus ventajas y riesgos reales, y qué preguntas debes hacerte antes de decidir. Al final puedes simular tu propia cuota en cada escenario.
¿Qué es una hipoteca fija?
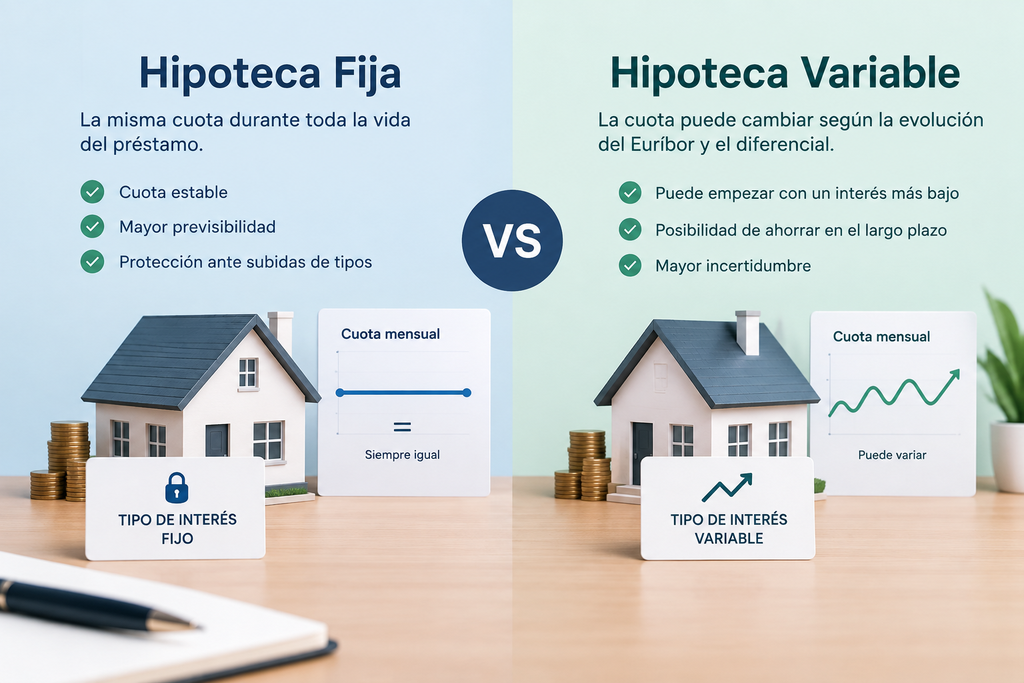
En una hipoteca fija, el tipo de interés (TIN) se establece al firmar el préstamo y no cambia durante toda la vida de la hipoteca, sea cual sea el plazo. Esto significa que tu cuota mensual es exactamente la misma el primer mes que el último.
La entidad asume el riesgo de que los tipos de interés suban en el futuro; a cambio, suele ofrecer un TIN de partida algo más alto que el de una hipoteca variable en el momento de la firma.
En la práctica: si firmas una hipoteca fija al 3% TIN, pagarás ese 3% durante todo el plazo, tanto si los tipos de mercado suben al 5% como si bajan al 1%.
¿Qué es una hipoteca variable?
En una hipoteca variable, el tipo de interés se compone de dos partes:
- El Euríbor es un índice de referencia que varía con el mercado y no lo fija tu banco.
- El diferencial es el margen fijo que añade la entidad y que sí se negocia en la firma (por ejemplo, “Euríbor + 0,70%”).
La cuota se revisa periódicamente (normalmente cada 6 o 12 meses, según lo pactado en la escritura) aplicando el Euríbor vigente en ese momento. Si el Euríbor sube, tu cuota sube en la siguiente revisión; si baja, tu cuota baja.
En la práctica: el riesgo de que suban los tipos lo asumes tú como hipotecado, no el banco. A cambio, el diferencial de partida suele ser más bajo que el TIN de una hipoteca fija equivalente.
¿Qué es una hipoteca mixta?
La hipoteca mixta combina ambos mundos en dos tramos:
- Tramo inicial a tipo fijo (normalmente entre 3 y 15 años), con un TIN pactado que no cambia durante ese periodo.
- Tramo posterior a tipo variable (Euríbor + diferencial), que se revisa periódicamente igual que una hipoteca variable estándar.
Es una forma de tener estabilidad los primeros años —normalmente los de mayor esfuerzo económico tras la compra— y pasar después a un tipo que puede ser más bajo, asumiendo a partir de ahí el riesgo de las variaciones del mercado.
Diferencias clave entre hipoteca fija y variable
| Hipoteca fija | Hipoteca variable | |
|---|---|---|
| Tipo de interés | Constante todo el plazo | Euríbor + diferencial, revisable |
| Cuota mensual | Igual siempre | Puede subir o bajar en cada revisión |
| Quién asume el riesgo de tipos | La entidad | El hipotecado |
| Previsibilidad del gasto | Alta | Baja a medio-largo plazo |
| TIN de partida habitual | Más alto | Más bajo (solo el diferencial) |
| Indicado para | Quien prioriza estabilidad y planificación | Quien acepta variabilidad a cambio de un coste inicial menor |
Ventajas y riesgos de la hipoteca fija
Ventajas:
- Sabes exactamente cuánto pagarás cada mes durante todo el préstamo, lo que facilita presupuestar a largo plazo.
- Te protege frente a subidas de tipos de interés, sin necesidad de renegociar nada.
- Simplifica la comparación entre ofertas: solo hay un número (el TIN) que comparar.
Riesgos y limitaciones:
- Si los tipos de mercado bajan mucho después de la firma, seguirás pagando el TIN pactado, más alto que el de mercado en ese momento (salvo que subrogues o amortices, lo que puede tener comisiones).
- El TIN de salida suele ser más alto que el diferencial inicial de una variable, por lo que el primer año puede resultar más cara.
Ventajas y riesgos de la hipoteca variable
Ventajas:
- El coste inicial (diferencial) suele ser más bajo que el TIN de una hipoteca fija equivalente.
- Si el Euríbor baja, tu cuota baja automáticamente, sin necesidad de renegociar nada.
Riesgos y limitaciones:
- Tu cuota puede subir de forma relevante si el Euríbor sube, y no tienes control sobre ese índice.
- Dificulta la planificación financiera a largo plazo, especialmente si tu margen mensual es ajustado.
- Un cambio del Euríbor afecta más cuanto mayor sea el capital pendiente, por lo que el impacto es más fuerte en los primeros años del préstamo.
¿Cuándo tiene sentido una hipoteca mixta?
Una hipoteca mixta puede ser razonable cuando:
- Quieres estabilidad los primeros años (por ejemplo, mientras afrontas otros gastos derivados de la compra o una posible reducción temporal de ingresos), pero no quieres pagar el TIN de una fija durante todo el plazo.
- Esperas poder amortizar una parte relevante del capital antes de entrar en el tramo variable, reduciendo así el impacto de una posible subida posterior del Euríbor.
No hay una “mejor opción” universal: depende de tu tolerancia al riesgo, tu estabilidad de ingresos y cuánto margen tienes en tu presupuesto mensual si la cuota subiera.
Cómo elegir entre fija, variable y mixta
Antes de decidir, hazte estas preguntas:
- ¿Podrías seguir pagando la cuota si subiera un 20-30%? Si la respuesta es no o es ajustada, una hipoteca fija reduce ese riesgo.
- ¿Cuánto tiempo vas a mantener esta hipoteca? A plazos más largos, el efecto acumulado de las variaciones del Euríbor es mayor.
- ¿Prefieres pagar algo más ahora a cambio de certeza, o menos ahora asumiendo que puede cambiar? Es una decisión de perfil de riesgo, no solo de matemáticas.
- ¿Has comparado el coste total, no solo la cuota inicial? Una cuota inicial más baja no siempre significa menor coste total del préstamo.
Ninguna combinación de respuestas te da una “hipoteca ganadora”: te ayuda a decidir con qué nivel de incertidumbre te sientes cómodo conviviendo durante años.
Simula tu cuota en cada escenario
La mejor forma de comparar no es solo leer sobre las diferencias, sino ver el número real en tu caso: mismo capital, mismo plazo, y compara qué cuota te da cada tipo de hipoteca.